Gartenhäuser und Geräteschuppen: So sind Sie versichert
Stand: September 2026 – Erstellt von der GEV-Redaktion
Ein Garten kann viel mehr sein als eine Grünfläche. Wer sich dort ein kleines Idyll mit Gartenhaus, schönen Möbeln und hochwertigen Geräten schafft, sammelt mit der Zeit auch beträchtliche Werte an. Unwetter, Feuer oder Diebstahl können dann schnell teuer werden. Doch welche Versicherung ist für Gartenhaus, Mähroboter, Gartenmöbel und Co. zuständig?
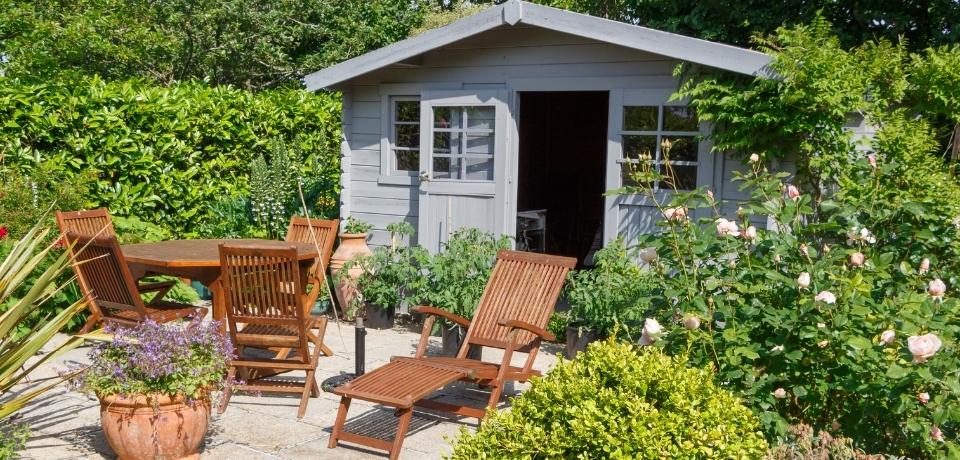
Ein Gartenhaus bietet Platz für Gartengeräte, Werkzeuge und Gartenmöbel. Doch wie sind Gartenhaus und Inhalt bei Sturm, Feuer oder Diebstahl versichert?
Zusammenfassung: Gartenhaus und Gartengeräte richtig versichern
Für Gartenhaus, Geräteschuppen und Gartenausstattung können unterschiedliche Versicherungen relevant sein. Entscheidend sind die versicherte Sache, die Schadenursache und der vereinbarte Versicherungsschutz.
- Gartenhäuser und Geräteschuppen können über die Wohngebäudeversicherung abgesichert sein.
- Für Gartengeräte, Mähroboter und Gartenmöbel kann die Hausratversicherung relevant sein.
- Bei Diebstahl kommt es auf Schadenhergang, Versicherungsort und Vertrag an.
- Für weitere Naturgefahren kann zusätzlicher Elementarschutz erforderlich sein.
- Nach größeren Anschaffungen oder baulichen Änderungen sollte der Versicherungsschutz geprüft werden.
Inhalt
- Welche Schäden können am Gartenhaus und im Garten entstehen?
- Zählt ein Gartenhaus als versichertes Gebäude?
- Welche Schäden deckt die Hausratversicherung ab?
- Präventive Maßnahmen: So schützen Sie Gartenhaus und Gartengeräte
- Häufige Irrtümer rund um Gartenhäuser und Gartengeräte
- Checkliste Gartenhaus versichern: Worauf Hausbesitzer achten sollten
- Fazit: Gartenhaus und Gartengeräte passend absichern
- Häufige Fragen zur Versicherung von Gartenhaus und Gartengeräten
Der Garten wächst – auch im Wert
Der Garten wächst im Laufe der Jahre – und das bezieht sich nicht nur auf Bäume, Hecken oder Blütenpracht. Vielleicht kommen ein Gartenhäuschen, Loungemöbel, hochwertige Werkzeuge und ein Mähroboter, Kinderspiel- und Sportgeräte oder sogar ein Swimmingpool hinzu.
Damit wird der Garten mehr als eine grüne Fläche. Auch die dort vorhandenen Gebäude und Gegenstände können erhebliche Werte darstellen. Für Hausbesitzer lohnt es sich deshalb, regelmäßig zu prüfen, ob Gartenhaus, Nebengebäude und hochwertige Gartenausstattung vom bestehenden Versicherungsschutz erfasst sind.
Denn bei Gebäuden und Gegenständen im Garten können je nach Art der Sache und Schaden unterschiedliche Versicherungen relevant sein. Welche Leistungen tatsächlich bestehen, richtet sich nach dem jeweiligen Versicherungsvertrag und den vereinbarten Versicherungsbedingungen.
Welche Schäden können am Gartenhaus und im Garten entstehen?
Gartenhäuser und Geräteschuppen sind häufig weniger massiv gebaut als Wohnhäuser und können deshalb Witterungseinflüssen besonders ausgesetzt sein.
Ein typischer Fall: Bei einem starken Sturm wird das Dach eines Holzhauses im Garten teilweise abgedeckt oder von herabfallenden Ästen beschädigt. Regen dringt ein und beschädigt dort gelagerte Möbel oder elektrische Geräte.
Auch andere Schadenereignisse sind denkbar: Ein Mähroboter wird gestohlen, ein defektes Ladegerät verursacht einen Brand oder Starkregen führt zu einer Überschwemmung des Gartens.
Häufige Schadenursachen im Garten können sein:
- Sturm und Hagel: etwa abgedeckte Dächer, umstürzende Bäume oder beschädigte Bauteile
- Feuer: beispielsweise durch einen Brand, Blitzschlag oder ein defektes Elektrogerät
- Leitungswasser und Frost: etwa bei Schäden an vorhandenen wasserführenden Leitungen
- Diebstahl und Vandalismus: beispielsweise gestohlene Gartengeräte oder mutwillig beschädigte Türen und Fenster
- Starkregen und Überschwemmung: etwa wenn Wasser in das Gartenhaus eindringt und Gebäude oder Inhalt beschädigt
Ob ein daraus entstehender Schaden versichert ist, hängt von der beschädigten Sache, der konkreten Schadenursache und dem vereinbarten Versicherungsschutz ab.
Zählt ein Gartenhaus als versichertes Gebäude?
Aus der Vielzahl möglicher Schäden ergeben sich zwei wichtige Fragen: Kann ein Gartenhaus über die Wohngebäudeversicherung geschützt sein? Und was gilt für bewegliche Gegenstände wie Mähroboter, Grill oder Gartenmöbel?
Gartenhäuser, Geräteschuppen und andere bauliche Anlagen können als Nebengebäude oder weitere Grundstücksbestandteile vom Schutz einer Wohngebäudeversicherung erfasst sein. Ob und in welchem Umfang sie mitversichert sind, richtet sich jedoch nach dem jeweiligen Versicherungsvertrag.
Bei der GEV unterscheidet sich der Versicherungsschutz für weitere Grundstücksbestandteile einschließlich Nebengebäuden nach dem gewählten Tarif. Wer ein Gartenhaus oder ein anderes Nebengebäude besitzt oder nachträglich errichtet, sollte deshalb prüfen, ob es vom bestehenden Versicherungsschutz erfasst ist.
Je nach Bauweise und Vertrag können beispielsweise folgende Anlagen für die Wohngebäudeversicherung relevant sein:
- Gartenhäuser und Geräteschuppen
- Gewächshäuser
- Garagen und Carports
- fest mit dem Grundstück verbundene Schwimmbecken
- Mauern und Zäune
- weitere dauerhaft mit dem Grundstück verbundene Anlagen
Entscheidend ist nicht allein, ob eine Sache fest mit dem Grundstück verbunden ist. Maßgeblich sind die Definitionen und Voraussetzungen des jeweiligen Versicherungsvertrags.
Unser Tipp: Kommt nach Abschluss der Wohngebäudeversicherung ein Gartenhaus, Pool oder anderes größeres Bauwerk hinzu, lohnt sich ein Blick in den bestehenden Vertrag. So lässt sich klären, ob der vorhandene Versicherungsschutz weiterhin zum Grundstück passt.
Je nach vereinbartem Schutz können bei versicherten Gebäuden beispielsweise Schäden durch Feuer, Leitungswasser, Sturm oder Hagel versichert sein. Bei der GEV gehören diese Gefahren aktuell in den Wohngebäudetarifen Smart, Top und Max zum Grundschutz. Darüber hinaus unterscheiden sich die Leistungen der Tarife.
Für weitere Naturgefahren wie Überschwemmung durch Starkregen, Rückstau, Erdsenkung oder Erdrutsch kann zusätzlicher Elementarschutz relevant sein. Bei der GEV kann entsprechender Schutz ergänzend vereinbart werden.
Für Gartenhäuser auf einem anderen Grundstück – etwa eine Laube in einem Kleingarten – sollte der Versicherungsschutz gesondert geprüft werden. Je nach Situation können hierfür spezielle Versicherungslösungen oder Rahmenverträge eines Kleingartenvereins infrage kommen.
Welche Schäden deckt die Hausratversicherung ab?
Während bei einem Gartenhaus oder anderen baulichen Anlagen die Wohngebäudeversicherung relevant sein kann, geht es bei der Hausratversicherung grundsätzlich um bewegliche Sachen.
Überblick: Wohngebäude- und Hausratversicherung im Garten
| Wohngebäudeversicherung | Hausratversicherung | |
|---|---|---|
| Worum geht es? | Versicherte Gebäude und je nach Vertrag Nebengebäude bzw. weitere Grundstücksbestandteile | Versicherte bewegliche Sachen |
| Beispiele im Garten | Je nach Vertrag z. B. Gartenhaus, Geräteschuppen oder Garage | Je nach Vertrag z. B. Gartengeräte, Gartenmöbel oder Mähroboter |
| Mögliche Gefahren | Je nach Vertrag z. B. Feuer, Leitungswasser, Sturm und Hagel | Je nach Vertrag z. B. Feuer, Leitungswasser, Sturm, Hagel oder Einbruchdiebstahl |
| Weitere Naturgefahren | Zusätzlicher Versicherungsschutz kann erforderlich sein | Zusätzlicher Versicherungsschutz kann erforderlich sein |
| Wichtig | Entscheidend sind versichertes Gebäude, Gefahr und Bedingungen | Entscheidend sind versicherte Sache, Versicherungsort, Gefahr und Bedingungen |
Ob und in welchem Umfang Versicherungsschutz besteht, richtet sich nach dem jeweiligen Vertrag und den vereinbarten Bedingungen.
Zum Hausrat können beispielsweise gehören:
- Rasenmäher und Mähroboter
- Heckenscheren, Vertikutierer und andere Gartengeräte
- Werkzeuge
- Fahrräder und E-Bikes
- Gartenmöbel
- mobile Grills und Grillgeräte
- Sport- und Spielgeräte
- bestimmte mobile beziehungsweise aufstellbare Gegenstände
Bei der GEV zählen Rasenmäher, Aufsitzrasenmäher, Mähroboter, Vertikutierer und Häcksler aktuell in allen drei Hausrattarifen zu den versicherten Sachen. Das bedeutet allerdings nicht, dass jeder Schaden oder jedes Abhandenkommen dieser Gegenstände automatisch versichert ist. Entscheidend sind die versicherte Gefahr, der Versicherungsort, der Schadenhergang und die vereinbarten Bedingungen.
Gerade beim Diebstahl ist diese Unterscheidung wichtig. Von Einbruchdiebstahl spricht man beispielsweise, wenn ein Täter in einen Raum eines Gebäudes einbricht, einsteigt oder auf andere in den Versicherungsbedingungen beschriebene Weise eindringt. Wird dagegen ein frei zugänglicher Gegenstand entwendet, handelt es sich nicht allein deshalb um einen Einbruchdiebstahl.
Ob und unter welchen Voraussetzungen auch solche Diebstähle versichert sind, hängt vom jeweiligen Tarif und den vereinbarten Bedingungen ab.
Prüfen Sie deshalb insbesondere bei hochwertigen Gartengeräten, Gartenmöbeln oder Fahrrädern, unter welchen Voraussetzungen diese versichert sind und ob vertragliche Entschädigungsgrenzen bestehen.
Präventive Maßnahmen: So schützen Sie Gartenhaus und Gartengeräte
Unabhängig vom Versicherungsschutz lohnt es sich, Gartenhaus und hochwertige Gegenstände möglichst gut gegen Diebstahl und andere Schäden zu sichern.
Sinnvolle vorbeugende Maßnahmen können sein:
- stabile Schlösser und Sicherheitsriegel an Gartenhäusern und Geräteschuppen
- Bewegungsmelder und geeignete Außenbeleuchtung
- bei Bedarf eine geeignete Kameraüberwachung unter Beachtung der rechtlichen Vorgaben
- hochwertige Geräte nicht offen oder gut sichtbar lagern
- Mähroboter nach Gebrauch geschützt aufbewahren
- Werkzeuge wie Beil, Hacke oder Spaten nicht frei zugänglich liegen lassen
- Gartenmöbel bei Bedarf sichern oder geschützt unterstellen
- Tore und Türen abschließen
- Fahrräder zusätzlich mit einem geeigneten Fahrradschloss sichern
- Schlüssel nicht an leicht auffindbaren Orten wie unter Fußmatten oder in Blumenkästen verstecken
- besonders wertvolle Gegenstände möglichst nicht dauerhaft in leicht zugänglichen Gartenhäusern lagern
Solche Maßnahmen können das Schaden- und Diebstahlrisiko reduzieren. Welche Sicherungsanforderungen für einen konkreten Versicherungsschutz gelten, ergibt sich jedoch aus dem jeweiligen Versicherungsvertrag.
Häufige Irrtümer rund um Gartenhäuser und Gartengeräte
Rund um Gartenhaus, Gartengeräte und Versicherungsschutz halten sich einige Missverständnisse. Vier davon begegnen Hausbesitzern besonders häufig.
„Ein Gartenhaus ist immer automatisch mitversichert.“
Nein. Ob ein Gartenhaus oder Geräteschuppen vom Schutz einer Wohngebäudeversicherung erfasst ist, richtet sich nach dem jeweiligen Vertrag.
Auch bei der GEV unterscheidet sich der Schutz für Nebengebäude und weitere Grundstücksbestandteile nach dem gewählten Tarif. Wird ein Gartenhaus erst nach Abschluss des Versicherungsvertrags errichtet, sollte deshalb geprüft werden, ob der bestehende Schutz weiterhin passt.
„Alles im Garten ist Hausrat.“
So einfach ist die Abgrenzung nicht. Viele bewegliche Sachen wie Gartenmöbel, Werkzeuge oder mobile Gartengeräte können zum Hausrat gehören. Fest mit dem Grundstück oder Gebäude verbundene Sachen können dagegen für die Wohngebäudeversicherung relevant sein.
Auch hier entscheidet letztlich der Versicherungsvertrag darüber, wie eine Sache eingeordnet und unter welchen Voraussetzungen sie versichert ist.
„Elementarschäden sind standardmäßig mitversichert.“
Nicht unbedingt. Wohngebäude- und Hausratversicherungen können bereits Schutz vor bestimmten Naturgefahren wie Sturm oder Hagel enthalten. Für weitere Naturgefahren wie Überschwemmung durch Starkregen oder Rückstau kann zusätzlicher Elementarschutz erforderlich sein.
Bei der GEV kann entsprechender Elementarschutz ergänzend zur Wohngebäude- beziehungsweise Hausratversicherung vereinbart werden.
„Ein einfaches Schloss reicht für den Versicherungsschutz.“
Eine solche pauschale Aussage lässt sich nicht treffen. Ein stabiles Schloss und weitere Sicherungsmaßnahmen können das Einbruch- und Diebstahlrisiko reduzieren.
Welche Sicherungsvorgaben im konkreten Fall für den Versicherungsschutz gelten, richtet sich nach dem jeweiligen Vertrag. Unabhängig davon empfiehlt es sich, hochwertige Gartengeräte und andere wertvolle Gegenstände möglichst nicht offen oder ungesichert aufzubewahren.
↑ Zurück zum Inhalt
Checkliste Gartenhaus versichern: Worauf Hausbesitzer achten sollten
Mit dieser Checkliste können Hausbesitzer prüfen, ob der vorhandene Versicherungsschutz noch zu Garten und Ausstattung passt:
- Ist das Gartenhaus beziehungsweise Nebengebäude vom Vertrag erfasst?
- Wurden nachträglich errichtete Gebäude oder größere bauliche Veränderungen berücksichtigt?
- Besteht Schutz gegen weitere Naturgefahren?
- Sind hochwertige Gartengeräte und Gartenmöbel berücksichtigt?
- Gibt es besondere Entschädigungsgrenzen?
- Welche Voraussetzungen gelten für Diebstahlschäden?
- Entsprechen die im Vertrag hinterlegten Angaben noch der tatsächlichen Situation?
Gerade wenn Gartenhaus, Pool oder hochwertige Gartenausstattung erst nach Abschluss der Versicherung hinzukommen, lohnt sich eine Überprüfung des bestehenden Schutzes.
Fazit: Gartenhaus und Gartengeräte passend absichern
Ein Garten kann im Laufe der Jahre erheblich an Wert gewinnen. Neben Pflanzen und Grünflächen kommen häufig Gartenhaus, Geräteschuppen, Pool, Gartenmöbel und hochwertige Gartengeräte hinzu.
Für Hausbesitzer lohnt es sich deshalb, den Versicherungsschutz regelmäßig mit der tatsächlichen Ausstattung des Grundstücks abzugleichen. Gartenhäuser und andere Nebengebäude können für die Wohngebäudeversicherung relevant sein, während für bewegliche Gegenstände wie Gartengeräte oder Gartenmöbel die Hausratversicherung relevant sein kann. Ob eine Sache und ein konkreter Schaden tatsächlich versichert sind, richtet sich nach dem jeweiligen Vertrag.
Auch der Schutz gegen weitere Naturgefahren sollte berücksichtigt werden. Bei der GEV kann entsprechender Elementarschutz ergänzend zur Wohngebäude- und Hausratversicherung vereinbart werden.
Wer nachträglich ein Gartenhaus errichtet, einen Pool baut oder hochwertige Gartengeräte anschafft, sollte deshalb prüfen, ob der bestehende Versicherungsschutz noch zur aktuellen Situation passt.
Häufige Fragen zur Versicherung von Gartenhaus und Gartengeräten
Ist ein Gartenhaus automatisch in der Wohngebäudeversicherung mitversichert?
Nein, ein Gartenhaus ist nicht automatisch in jeder Wohngebäudeversicherung mitversichert. Ob es als Nebengebäude oder weiterer Grundstücksbestandteil vom Versicherungsschutz erfasst ist, hängt vom jeweiligen Vertrag und Tarif ab.
Wer ein Gartenhaus neu errichtet oder bereits eines auf dem Grundstück besitzt, sollte deshalb prüfen, ob es im bestehenden Versicherungsschutz berücksichtigt ist.
Ist ein Gartenhaus im Kleingarten über die Wohngebäudeversicherung geschützt?
Ein Gartenhaus, das sich nicht auf dem versicherten Wohngrundstück befindet, sondern beispielsweise in einer Kleingartenanlage steht, sollte versicherungsrechtlich gesondert betrachtet werden.
Ob und über welchen Vertrag eine solche Gartenlaube versichert werden kann, hängt vom jeweiligen Versicherungsschutz ab. Je nach Situation kommen spezielle Laubenversicherungen oder Rahmenverträge eines Kleingartenvereins infrage.
Sind Gartenmöbel und Gartengeräte in der Hausratversicherung versichert?
Gartenmöbel, Werkzeuge und Gartengeräte können zu den versicherten Sachen einer Hausratversicherung gehören. Daraus folgt jedoch nicht automatisch, dass jeder Schaden oder Diebstahl versichert ist.
Entscheidend sind unter anderem die versicherte Gefahr, der Versicherungsort und die vereinbarten Versicherungsbedingungen. Bei hochwertigen Gegenständen lohnt es sich deshalb, auch mögliche Entschädigungsgrenzen zu prüfen.
Ist mein Mähroboter gegen Diebstahl versichert?
Ob ein Mähroboter gegen Diebstahl versichert ist, hängt vom Versicherungsvertrag und vom konkreten Schadenhergang ab.
Bei einem Diebstahl aus einem Gartenhaus kann Einbruchdiebstahl vorliegen, wenn die entsprechenden Voraussetzungen erfüllt sind. Wird der Mähroboter dagegen frei zugänglich im Garten entwendet, gelten andere Voraussetzungen.
Bei der GEV zählen Mähroboter aktuell in Smart, Top und Max zu den versicherten Sachen der Hausratversicherung. Daraus folgt jedoch nicht automatisch, dass jede Form des Diebstahls versichert ist. Entscheidend sind unter anderem Versicherungsort, versicherte Gefahr und Tarif.
Brauche ich für mein Gartenhaus eine Elementarversicherung?
Ob zusätzlicher Elementarschutz sinnvoll ist, hängt vom vorhandenen Versicherungsschutz und den Risiken am Standort ab. Weitere Naturgefahren wie Überschwemmung durch Starkregen oder Rückstau sind nicht automatisch in jedem Wohngebäudevertrag eingeschlossen.
Entscheidend ist außerdem, dass das Gartenhaus selbst vom jeweiligen Versicherungsvertrag erfasst ist. Prüfen Sie deshalb sowohl den Schutz des Nebengebäudes als auch die vereinbarten Naturgefahren.
Was sollte ich nach einem Schaden am Gartenhaus tun?
Dokumentieren Sie den Schaden möglichst umfassend und informieren Sie Ihre Versicherung zeitnah. Beschädigte Sachen sollten Sie möglichst nicht vorschnell entsorgen, falls sie für die Schadenprüfung noch benötigt werden.
Bei Einbruch oder Vandalismus sollten Sie zusätzlich die Polizei informieren. Außerdem sollten Sie weitere Schäden verhindern, soweit dies gefahrlos möglich ist – beispielsweise durch eine provisorische Abdeckung bei einem beschädigten Dach.
Welche weiteren Schritte erforderlich sind, richtet sich nach dem jeweiligen Versicherungsvertrag und dem konkreten Schadenfall.
Das könnte Sie auch interessieren