Den hauseigenen Keller vor Überflutung schützen
Stand: Oktober 2026 – Erstellt von der GEV-Redaktion
Ein Eigenheim ist eine feine Sache. Insbesondere wenn es unterkellert ist, bietet es viel zusätzlichen Platz. Doch beinahe jeder Hausbesitzer sorgt sich vor den typischen Katastrophen, die den eigenen vier Wänden schaden können. Ein Beispiel hierfür ist der überflutete Keller nach einem Starkregen, denn das bedeutet schnell eine Menge Ärger und kann teuer werden.
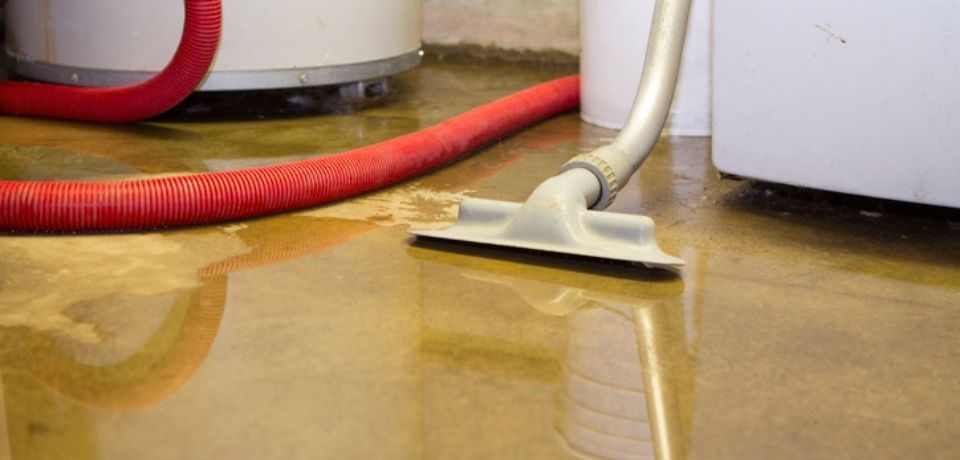
Wasser im Keller kann erhebliche Schäden verursachen. Gezielte Vorsorge hilft, das Risiko einer Überflutung zu verringern.
Eine Kellerüberflutung kann am Eigenheim hohe Schäden verursachen. Wie schwer die finanziellen Folgen sein können, zeigt die Flutkatastrophe vom Juli 2021: Für dieses Ereignis hatten Versicherer laut GDV bis Juli 2024 rund 7,5 Milliarden Euro ausgezahlt. Nach Angaben des GDV waren 2025 in Deutschland 57 Prozent der Gebäude gegen Naturgefahren wie Hochwasser und Überschwemmung versichert. Die Schäden bei einer Kellerüberflutung können leicht fünf- bis sechsstellige Beträge erreichen, etwa wenn die Heizungsanlage, elektrische Installationen oder die Bausubstanz betroffen sind.
Die gute Nachricht: Sie können wirksam vorbeugen. Dieser Ratgeber erklärt die häufigsten Ursachen für vollgelaufene Keller, zeigt bauliche Schutzmaßnahmen für Neubau und Bestandsimmobilien und erläutert, welche Rolle ein vereinbarter Elementarschutz in der Wohngebäudeversicherung spielt.
Zusammenfassung: Den Keller vor Überflutung schützen
Wasser kann aus unterschiedlichen Gründen in einen Keller gelangen. Welche Vorsorge sinnvoll ist, hängt vom Standort und vom Gebäude ab.
- Beim Hausbau sollten Wassergefahren, Gelände und Kellerabdichtung fachlich geprüft werden.
- Auch bei bestehenden Gebäuden können Abdichtung und Rückstauschutz verbessert werden.
- Bei einer Überflutung geht die eigene Sicherheit vor. Ob Schäden versichert sind, hängt von Ursache und vereinbartem Schutz ab.
Inhalt
- Ursachen für einen überfluteten Keller
- Kellerüberflutung beim Hausbau vorbeugen
- Bestehende Keller nachträglich schützen
- Welche Versicherungen helfen bei einer Kellerüberflutung?
- Was tun, wenn der Keller überflutet ist?
- Häufige Fragen zur Kellerüberflutung
Ursachen für einen überfluteten Keller
Dass ein Keller voller Wasser läuft, kann viele Ursachen haben: Eindringendes Grundwasser, überlaufendes Abwasser durch verstopfte Abwasserleitungen oder beschädigte Rohre und Schläuche, um nur einige zu nennen. Besonders bei Starkregen oder Dauerniederschlag kann selbst das beste Baumaterial irgendwann keinen Widerstand mehr leisten, und es kommt zum Super-GAU: Der Keller läuft mit Wasser voll und Gebäude sowie eingelagerte Gegenstände können beschädigt werden.
Kellerüberflutung beim Hausbau vorbeugen
Grundstück und Wassergefahren prüfen
Bereits bevor Sie ein Grundstück beziehen und bebauen, ist es ratsam, dass Sie sich über das Grundwasser-Risiko am neuen Wohnort informieren und dies auch beim Bebau der Fläche berücksichtigen. Informationen über das Grundwasserrisiko können Sie entweder bei den Nachbarn erfragen oder Sie wenden sich an die Kommune. Dort liegen ebenfalls Informationen zu Grund- und Hochwasserrisiko vor.
Haben Sie das statistische Risiko für Ihr Eigenheim geklärt, geht es an die Vorsorge. Lassen Sie bei der Planung prüfen, wie Oberflächenwasser vom Gebäude ferngehalten und schadlos abgeleitet werden kann.
Keller fachgerecht abdichten
Für die Abdichtung erdberührter Bauteile ist insbesondere die Normenreihe DIN 18533 maßgeblich. Welche Abdichtung geeignet ist, hängt unter anderem von der Wasserbeanspruchung und der Bauweise ab.
Eine weiße Wanne besteht aus einer wasserundurchlässigen Betonkonstruktion. Bei einer schwarzen Wanne übernehmen außen angebrachte Abdichtungsstoffe, etwa Bitumenbahnen, die Abdichtung. Welche Bauweise geeignet ist, muss fachlich geplant werden.
Haustechnik und Abwasser absichern
Trotzdem sollten Sie sich bei einem Neubau überlegen, ob Sie brandgefährlichen und besonders kostspieligen Schäden nicht von vorneherein vorbeugen möchten. Besteht die Möglichkeit, sollten Heizungs- und Stromanlagen in einem Risiko-Gebiet nicht im Keller, sondern in höherliegenden Geschossen installiert werden. Zudem ist es ratsam, in Rückstauklappen und Hebeanlagen gegen überlaufendes Abwasser zu investieren.
Bestehende Keller nachträglich schützen
Auch wenn Sie in ein bereits gebautes Haus einziehen, ist es noch möglich, Ihr Heim mit einigen Maßnahmen gegen eine Kellerüberflutung nachträglich zu sichern. So hilft beispielsweise eine wasserundurchlässige Schicht dabei, das Gebäude von außen abzudichten. Welche Regelwerke und Verfahren bei einer nachträglichen Abdichtung anzuwenden sind, sollte ein Fachbetrieb für das konkrete Gebäude prüfen.
Alternativ zur Außenabdichtung können Sie eine Innenabdichtung vornehmen lassen. Zumeist besteht dabei allerdings das Problem, dass die Bausubstanz von außen weiter Feuchtigkeit aufnimmt und die Wärmedämmfähigkeit der Wände verloren gehen kann. Eine andere Methode ist die Abdichtung mit Hilfe von Injektionen. Sie enthalten harzähnliche Stoffe, die dafür sorgen sollen, dass das Mauerwerk von innen wasserundurchlässig wird.
Ist Ihr Wohngebiet oder Ihre Wohnlage witterungsbedingt des Öfteren bedroht, ist die Investition in eine Schmutzwasserpumpe ebenfalls sinnvoll. Im Falle von eindringendem Wasser kann dem Volllaufen des Kellers so immerhin noch entgegengewirkt und das Schlimmste verhindert werden.
Sie sehen also: Das Thema Kellerabdichtung ist recht komplex und sollte daher nicht von Laien durchgeplant werden. Es gibt zahlreiche Methoden und Mittel, zwischen denen gewählt werden kann. Wichtig ist also, dass Sie sich fachkundig beraten lassen, welche Methode für Sie am besten geeignet ist, bevor Sie sich für eine oder mehrere Varianten entscheiden. Eine fachgerechte Planung kann das Risiko eindringender Feuchtigkeit verringern. Eine Kellerabdichtung allein schützt jedoch nicht vor jeder Art von Überflutung. Lassen Sie sich also, ob Neubau oder Sanierung, von einem Bausachverständigen beraten und mit seiner Hilfe die Arbeiten durch erfahrene Hände durchführen.
Welche Versicherungen helfen bei einer Kellerüberflutung?
Wohngebäude, Hausrat und Elementarschutz
Eine reguläre Wohngebäudeversicherung schützt Ihr Gebäude gegen Brand, Leitungswasser sowie Sturm und Hagel.
Bei Schäden durch Starkregen, Hochwasser oder Rückstau greift sie jedoch in der Regel nicht. Dafür benötigen Sie den Zusatzbaustein Elementarversicherung. Welche Naturgefahren und Schäden versichert sind, ergibt sich aus dem vereinbarten Elementarschutz und den Versicherungsbedingungen. Insbesondere ist eindringendes Grundwasser ohne oberirdische Überschwemmung von einer versicherten Überschwemmung zu unterscheiden.
Ergänzend empfiehlt sich die Hausratversicherung mit Elementarbaustein, die bei Schäden an Ihrem Inventar (Möbel, Teppiche, Elektrogeräte) einspringt.
Unser Tipp: Die GEV Wohngebäudeversicherung im Tarif Home Max wurde von Stiftung Warentest in der Ausgabe Finanztest 10/2025 bereits zum dritten Mal als Testsieger ausgezeichnet. Als Spezialversicherer für Immobilien mit über 130 Jahren Erfahrung wurde die GEV zudem in einer Untersuchung zur Schadenregulierung in den vier Sparten Hausrat, Wohngebäude, Privathaftpflicht und Bauleistung mit „sehr gut“ bewertet (01/2026). Jetzt Beitrag berechnen
Kosten und Gefährdungsklassen
Die Kosten für eine Elementarversicherung hängen von Faktoren wie der ZÜRS-Gefährdungsklasse, der Gebäudegröße und der Bauart ab. Bei der GEV ist der Elementarbaustein bereits ab 0,23 Euro monatlich verfügbar. Die Wohngebäudeversicherung beginnt ab 4,85 Euro monatlich.
Um das Überschwemmungsrisiko Ihres Standorts einzuschätzen, nutzt die Versicherungswirtschaft das Zonierungssystem ZÜRS Geo (Zonierungssystem für Überschwemmungen, Rückstau und Starkregen). Es teilt Adressen für das Flusshochwasserrisiko in vier Gefährdungsklassen ein – von GK 1 (statistisch seltener als einmal in 200 Jahren betroffen) bis GK 4 (statistisch mindestens einmal in 10 Jahren betroffen). Die Hochwassergefährdungsklasse ist ein Faktor bei der Risikoeinschätzung. Ob und zu welchen Bedingungen Versicherungsschutz angeboten wird, hängt vom konkreten Objekt und Versicherer ab. Prüfen Sie Ihr Risiko mit dem Hochwassercheck des GDV.
Stand der Diskussion um eine Elementarversicherungspflicht
Die Bundesregierung plant, den Versicherungsschutz gegen Elementarschäden bei Wohngebäuden auszuweiten. Der Koalitionsvertrag 2025 sieht vor, dass neue Wohngebäudeversicherungen grundsätzlich mit Elementarschadenabsicherung angeboten und bestehende Verträge zu einem Stichtag entsprechend erweitert werden sollen. Dabei wird eine Möglichkeit zur Abwahl des Schutzes geprüft (Opt-out).
Ein Referentenentwurf wurde für das erste Quartal 2027 angekündigt. Wann die Regelung in Kraft tritt und wie sie endgültig ausgestaltet wird, ist noch offen (Stand: Oktober 2026).
Unabhängig von der geplanten gesetzlichen Regelung empfiehlt es sich, den eigenen Versicherungsschutz jetzt zu prüfen und bei Bedarf um den Elementarbaustein zu ergänzen.
Was tun, wenn der Keller überflutet ist?
Checkliste für den Schadenfall:
- Sicherheit zuerst: Überflutete Kellerräume nicht betreten. Besteht die Möglichkeit, dass elektrische Anlagen oder Geräte mit Wasser in Berührung gekommen sind, besteht Lebensgefahr. Die Stromversorgung nur aus einem sicheren, trockenen Bereich abschalten; andernfalls den Energieversorger beziehungsweise Fachkräfte hinzuziehen.
- Schaden dokumentieren: Fotos und Videos von allen betroffenen Räumen und Gegenständen machen.
- Versicherung informieren: GEV Schadenservice unter 040 37663-444 anrufen oder online melden.
- Wasser abpumpen: Nach Hochwasser erst abpumpen, wenn der Grundwasserspiegel ausreichend gesunken ist; Hinweise der Gemeinde beachten.
- Professionelle Trocknung: Fachfirma für Bautrocknung beauftragen, um Folgeschäden wie Schimmelbildung zu vermeiden.
Häufige Fragen zur Kellerüberflutung
Zahlt die Wohngebäudeversicherung bei Kellerüberflutung?
Ob ein Schaden versichert ist, hängt von seiner Ursache und dem vereinbarten Schutz ab. Für eine Überschwemmung durch Starkregen oder Hochwasser ist in der Regel Elementarschutz erforderlich; ein Leitungswasserschaden kann anders einzuordnen sein.
Was kostet eine Elementarversicherung?
Die Kosten richten sich nach der Lage (ZÜRS-Gefährdungsklasse), Gebäudegröße und Bauart. Bei der GEV ist der Elementarbaustein bereits ab 0,23 Euro monatlich erhältlich. Berechnen Sie Ihren individuellen Beitrag mit dem GEV Tarifrechner.
Wird die Elementarversicherung in Deutschland Pflicht?
Der Koalitionsvertrag 2025 sieht vor, dass Wohngebäudeversicherungen im Neugeschäft künftig nur noch mit Elementarschutz angeboten werden. Wann und in welcher Form die vorgesehene Regelung umgesetzt wird, ist derzeit offen. Unabhängig davon empfehlen Verbraucherschützer und Versicherungsexperten, den Elementarschutz freiwillig einzuschließen.
Was kann ich tun, um meinen Keller vor Überflutung zu schützen?
Vorbeugende Maßnahmen umfassen eine für das Gebäude fachgerecht geplante Kellerabdichtung, gegebenenfalls nach DIN 18533, den Einbau von Rückstauklappen und Hebeanlagen, die Installation einer Schmutzwasserpumpe sowie die Verlagerung von Heizung und Stromanlagen in höhere Geschosse. Ergänzend sollten Sie sich über das Hochwasserrisiko an Ihrem Standort informieren und eine Elementarversicherung abschließen.
Das könnte Sie auch interessieren